
生前贈与をした場合、どのくらい税金がかかるのかわからないという方も多いのではないでしょうか。
2024年の税制改正で7年ルールが導入され、生前贈与の税金は制度の選び方次第で負担が大きく変わります。
本記事では、ファイナンシャルプランナーである筆者が、2つの制度の違いや自分に合った選び方をわかりやすく解説します。
生前贈与のポイントとなる2つの課税
生前贈与にかかる税金は、どの制度を選ぶかによって計算方法や税負担が大きく変わります。
まずは、贈与税の基本となる「暦年課税」と「相続時精算課税」の2つの制度を理解しておきましょう。
暦年課税
暦年課税とは、1年間(1月1日〜12月31日)に受け取った財産の合計額が110万円以下であれば、贈与税がかからない制度です。
110万円は「基礎控除」と呼ばれ、この範囲内なら申告も不要です。
毎年コツコツと贈与を続ける「暦年贈与」はこの制度を利用したもので、多くの人が相続対策として活用しています。
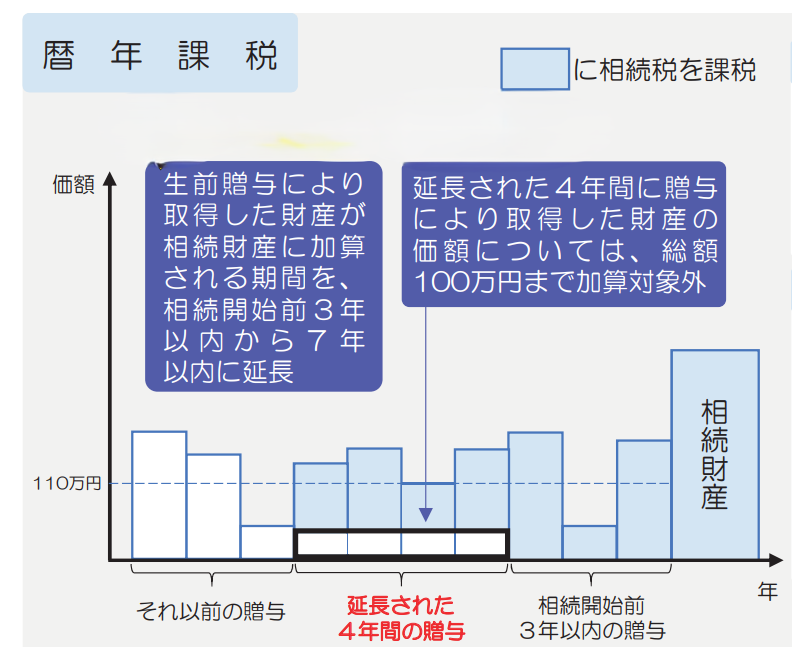
ただし、2024年以降は相続開始前7年以内の贈与が相続財産に加算されます。
贈与計画は早めに立てておくことが大切です。
相続時精算課税
相続時精算課税とは、原則として60歳以上の父母または祖父母が、18歳以上の子または孫に財産を贈与する際に使える制度です。
累計2,500万円までは贈与税がかからない点が大きな特徴です。
超えた部分には、一律20%の税率が適用されます。
「精算課税」という名前が示す通り、贈与者が亡くなった際には、過去に贈与した財産をまとめて相続財産に加え、相続税を計算し直すことになります。
贈与時点で税負担を抑えながら、まとまった財産を早期に渡したい場合に向いている制度です。
暦年課税と相続時精算課税の違い
2つの制度は、非課税枠や税率、対象者だけでなく、贈与者が亡くなった後の相続税の扱いも異なります。
それぞれの違いを確認しておきましょう。
| 暦年課税 | 相続時精算課税 | |
|---|---|---|
| 非課税枠 | 年間110万円 | 累計2,500万円+年間110万円 |
| 税率 | 10〜55%(累進課税) | 超過分に一律20% |
| 贈与者の条件 | 制限なし | 原則60歳以上の父母・祖父母 |
| 受贈者の条件 | 制限なし | 原則18歳以上の子・孫 |
暦年課税は誰でも使える一方、税率が最大55%と高くなる点に注意が必要です。
相続時精算課税は対象者に条件がありますが、まとまった額を一度に贈与したい場合に向いています。
贈与者が亡くなったとき、過去の贈与が相続税の計算に影響する点は、どちらの制度にも共通しています。
ただし、加算される範囲は制度によって異なるため、それぞれの内容を確認しておきましょう。
暦年課税
暦年課税では、亡くなる前7年以内に贈与した財産が、相続財産に加えられます。
7年より前の贈与は加算対象から外れるため、早めに贈与を始めるほど相続税の負担を減らすことが可能です。
相続時精算課税
一方、相続時精算課税を選んだ場合は、これまでに贈与した財産のすべてが相続財産に合算されます。
時期に関係なく過去の贈与が対象となるため、相続税への影響が暦年課税より大きくなるケースも少なくありません。
どちらの制度を適用するかは、贈与を受けた人が自分で選べます。
2024年税制改正で変わった生前贈与の7年ルールとは
2024年の税制改正により、暦年課税における贈与の加算期間が「3年以内」から「7年以内」に延長されました。
贈与を始める時期や計画に直接関わる改正のため、内容をしっかり把握しておきましょう。
相続開始前7年以内の贈与は相続財産に加算される
暦年課税では、贈与者が亡くなる前の一定期間に行われた贈与が、相続財産に加算されます。
改正により、相続財産への加算期間は「3年以内」から「7年以内」に延長されて、2024年以降の贈与から段階的に適用されています。
110万円以下の贈与も加算の対象となる点に注意が必要です。
贈与を早く始めるほど、7年の加算期間から外れるため、相続税を抑えやすくなります。
延長された4年分は合計100万円を差し引ける
改正された7年のうち、直近3年分の贈与はすべて相続財産に加算されます。
一方、延長された4年分(相続開始前3年超〜7年以内)の贈与については、合計額から100万円を差し引いた金額だけが相続財産に加算されます。
この100万円の控除は延長分にのみ適用されるため、直近3年分と延長4年分は分けて計算しなければなりません。
生前贈与の税金はいくらかかる?
贈与税の計算方法は、暦年課税と相続時精算課税で異なります。
それぞれの計算式と具体例をもとに、実際にどのくらいの税金がかかるのか確認しておきましょう。
暦年課税の計算方法
暦年課税の贈与税は、次の計算式で求めます。
(1年間の贈与額-110万円)×税率-控除額=贈与税額
税率は贈与額に応じて変わり、父母・祖父母から18歳以上の子・孫への贈与には「特例税率」が適用されます。
親から500万円を受け取った場合を見てみましょう。
課税対象額:500万円-110万円(基礎控除額)=390万円(基礎控除後の課税額)
特例税率:15% 控除額:10万円
贈与税額:390万円×15%(特例税率)ー10万円(控除額)=48.5万円(税額)
贈与額が大きくなるほど税率も上がるため、毎年少額に分けて贈与する方が税負担を抑えられます。
贈与税の速算表
特例贈与財産用(「父母や祖父母」から「18歳以上の子や孫」への贈与)
| 基礎控除後の課税価格 | 特例税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | ー |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
一般贈与財産用(特例贈与財産用以外の贈与)
| 基礎控除後の課税価格 | 一般税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | ー |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
相続時精算課税の計算方法
相続時精算課税の控除は2段階です。
贈与額からまず年間110万円を引き、それでも残る金額には累計2,500万円の特別控除を適用します。
2,500万円の範囲内であれば贈与税はかかりませんが、超えた分には一律20%の税率が適用されます。
1年目に3,000万円を贈与した場合の計算は以下の通りです。
課税対象額:3,000万円-110万円(基礎控除額)=2,890万円
特別控除後:2,890万円-2,500万円(特別控除額)=390万円
贈与税額:390万円×20%(税率)=78万円(税額)
翌年以降は2,500万円の特別控除を使い切った状態になるため、贈与額から110万円を引いた金額に、一律20%の税率がかかります。
【ケース別】暦年課税と相続時精算課税はどっちが得か
どちらの制度が有利かは、贈与する相手や財産の種類によって異なります。
3つのケースに分けて、それぞれの判断基準を解説します。
贈与する相手が推定相続人の子・孫である場合
贈与する相手が将来の相続人(子・孫)である場合、長期的に贈与を続けられるなら暦年課税が有利になるケースが多いです。
暦年課税では7年以内の贈与が相続財産に加算されますが、それより前の贈与は加算対象外です。
早くから贈与を始めるほど、相続税がかからない贈与額が多くなります。
一方、相続時精算課税を選ぶと、過去の贈与すべてが相続財産に合算されます。
贈与時期にかかわらず精算されるため、長期贈与での節税効果は暦年課税に比べて限定的です。
贈与する相手が推定相続人以外の孫である場合
子が存命の場合、孫は原則として推定相続人に当たりません。
この場合、暦年課税を使うと7年加算のリスクを抑えられる可能性があります。
7年加算のルールは、相続や遺贈で財産を受け取った人への贈与に適用されます。
そのため、孫が遺産を受け取らない場合、過去7年以内の贈与であっても相続財産に加算されません。
毎年110万円の贈与を続けることで、相続税の課税対象となる財産を少しずつ減らせます。
なお、相続時精算課税を孫に使う場合は、後述する相続税の2割加算が生じる点にも注意が必要です。
不動産や値上がり資産を贈与したい場合
将来的に価値が上がると見込まれる不動産や自社株などを贈与したい場合は、相続時精算課税の方が有利になる可能性があります。
相続時精算課税では、相続税を計算する際に「贈与時点の評価額」が使われます。
贈与後に価値が2〜3倍に上がっても、課税対象は贈与当時の低い評価額のままです。
値上がり分をそのまま子や孫に移せる点が、この制度ならではのメリットといえます。
ただし、宅地(土地)を贈与した場合は、小規模宅地等の特例(宅地の評価額を最大80%減額できる制度)が使えなくなります。
生前贈与の税金を抑える非課税制度
暦年課税・相続時精算課税以外にも、役立つ非課税制度があります。
2026年時点での適用状況を整理し、活用できる制度を把握しておきましょう。
結婚・子育て資金の一括贈与
父母や祖父母などの直系尊属が、18歳以上50歳未満の子・孫に贈与する場合に使える制度です。
金融機関の専用口座に資金を預け入れることで、最大1,000万円まで贈与税がかかりません。
なお、結婚費用として使える金額は300万円が上限で、残りは子育て費用への充当が条件となります。
受贈者の前年の合計所得金額が1,000万円以下であることも要件の一つです。
使った費用は領収書を金融機関に提出して証明する必要があるため、日頃から領収書をきちんと保管しておきましょう。
本制度は2027年3月31日まで利用できます。
住宅取得等資金の贈与税非課税制度
父母や祖父母から住宅購入資金の贈与を受けた場合、一定額まで贈与税が非課税になる制度です。
非課税の上限額は住宅の性能によって異なります。
省エネ等住宅の場合には最大1,000万円、それ以外の住宅は最大500万円です。
この非課税枠は、暦年課税や相続時精算課税の基礎控除とは別枠で利用できます。
受贈者が贈与年の翌年3月15日までに居住を開始していることも条件の一つです。
本制度は2026年12月31日まで利用できます。
相続時精算課税を選ぶ前に知っておくべき注意点
相続時精算課税は、一度選ぶと取り消せません。
内容をよく理解しないまま選択すると、後悔につながるリスクがあります。
メリットだけでなく、デメリットも把握した上で判断しましょう。
一度選択すると暦年課税へ戻せない
相続時精算課税は、一度選ぶと同じ贈与者からの贈与については、暦年課税に切り替えることができません。
選択届を税務署に提出した時点で取り消しは認められず、その後は相続時精算課税のルールが適用され続けます。
ただし、どちらの制度を使うかは贈与者ごとに別々に決められます。
父には相続時精算課税、母には暦年課税というように、贈与者が異なれば別々の制度を選ぶことが可能です。
長期にわたり少額ずつ贈与したい場合など、暦年課税が向いているケースもあるため、贈与計画全体を踏まえて慎重に選びましょう。
贈与した宅地には小規模宅地等の特例を使えなくなる
小規模宅地等の特例とは、相続で受け取った土地の評価額を最大80%まで下げられる制度です。
ただし、相続時精算課税で生前に贈与した宅地には、この特例が使えません。
宅地の贈与を検討する際は、この点を必ず確認しておきましょう。
孫が相続時精算課税を利用すると相続税の2割加算が生じる
孫が相続時精算課税を利用して贈与を受けた場合、贈与者が亡くなったときに相続税の2割加算が生じます。
2割加算とは、配偶者・子・父母以外が財産を受け取る際に、相続税額が20%増える制度です。
孫は通常2親等にあたるため、この加算の対象になります。
ただし、子が先に亡くなって孫が代わりに相続する「代襲相続」のケースは対象外です。
孫への贈与を検討する際は、2割加算を考慮して税負担を試算しておきましょう。
生前贈与で損をしないために専門家に相談すべきタイミング
生前贈与は計画的に進めることが大切ですが、状況によっては税理士などの専門家に相談してから動いた方がよいケースがあります。
特に注意が必要な場面を確認しておきましょう。
贈与を始めてから7年以内に相続が発生しそうな場合
贈与者の健康状態が優れない場合や、高齢で相続が近いと感じる場合は、早めに専門家へ相談することをおすすめします。
2024年の税制改正により、相続開始前7年以内の贈与は相続財産に加算されるルールになりました。
このため、贈与を始めてもすぐに相続が発生すると、節税効果が思ったより小さくなることがあります。
どの財産を・いつ・誰に贈与すれば税負担を抑えられるか、相続全体を見渡して試算するには専門家の判断が欠かせません。
贈与を始める前の段階で相談しておくと、より有効な計画を立てやすくなります。
不動産や自社株など現金以外の財産を贈与したい場合
不動産や自社株などを贈与したい場合は、専門家への相談をおすすめします。
現金なら贈与した金額がそのまま評価額になります。
一方、不動産や自社株には税法上の評価ルールがあるため、実際の市場価格と評価額が異なるケースが珍しくありません。
評価額の算出を誤ると、想定外の税負担が生じることがあります。
財産の種類によって最適な贈与方法が変わるため、専門家に相談した上で進めましょう。
まとめ|暦年贈与と相続時精算課税を理解して生前贈与の税負担を減らそう
暦年課税と相続時精算課税は、税率や非課税枠、相続税への影響が異なります。
どちらが有利かは、贈与する相手や財産の種類、贈与を始める時期によって変わります。
2024年の税制改正で7年ルールが導入されたため、早めに計画を立てることが大切です。
制度の特徴とリスクを正しく理解した上で、状況に応じて専門家にも相談しながら、生前贈与の税負担を減らしていきましょう。