
家計にゆとりができたとき、住宅ローンの繰り上げ返済に充てるべきか、NISAなどの投資に回すべきか、迷う方も多いのではないでしょうか。
繰り上げ返済と投資、どちらを優先すべきかは金利や年齢、家計状況によって答えが変わります。
本記事では、ファイナンシャルプランナーの視点から、ケース別のシミュレーションや年代別の優先順位、両立させる具体的な方法まで詳しく解説します。
自分に合った判断基準を知り、後悔のない選択をしましょう。
住宅ローンの繰り上げ返済と投資はどっちが得か
住宅ローンの金利が低く、長期で運用できるのであれば、金銭的には繰り上げ返済よりも投資を優先したほうが、資産を増やせる可能性があります。
たとえば、300万円を年利5%で20年間運用できた場合、運用資産は約796万円になります。
一方、借入残高3,000万円・金利2%・残り返済期間20年の住宅ローンで300万円を繰り上げ返済した場合、軽減できる利息は約130万円です。
ただし、投資の運用益は保証されておらず、相場によっては元本割れする可能性があります。
一方、繰り上げ返済による利息の軽減効果は、確実に得られるものです。
そのため、より高い収益を目指したい場合は投資、確実に支出を減らして早く完済したい場合は繰り上げ返済が向いています。
また、投資と繰り上げ返済のどちらか一方に絞る必要はありません。
生活防衛資金を確保したうえで、余剰資金の一部を繰り上げ返済に、残りをNISAの積立投資に回す方法もあります。
住宅ローンの金利や残りの返済期間、投資できる期間、家計の余裕を踏まえて、自分に合った配分を決めることが大切です。
住宅ローンの繰り上げ返済の種類は2種類
住宅ローンの繰り上げ返済には、期間短縮型と返済額軽減型の2種類があります。
それぞれ効果が異なるため、目的に合わせて選びましょう。
期間短縮型
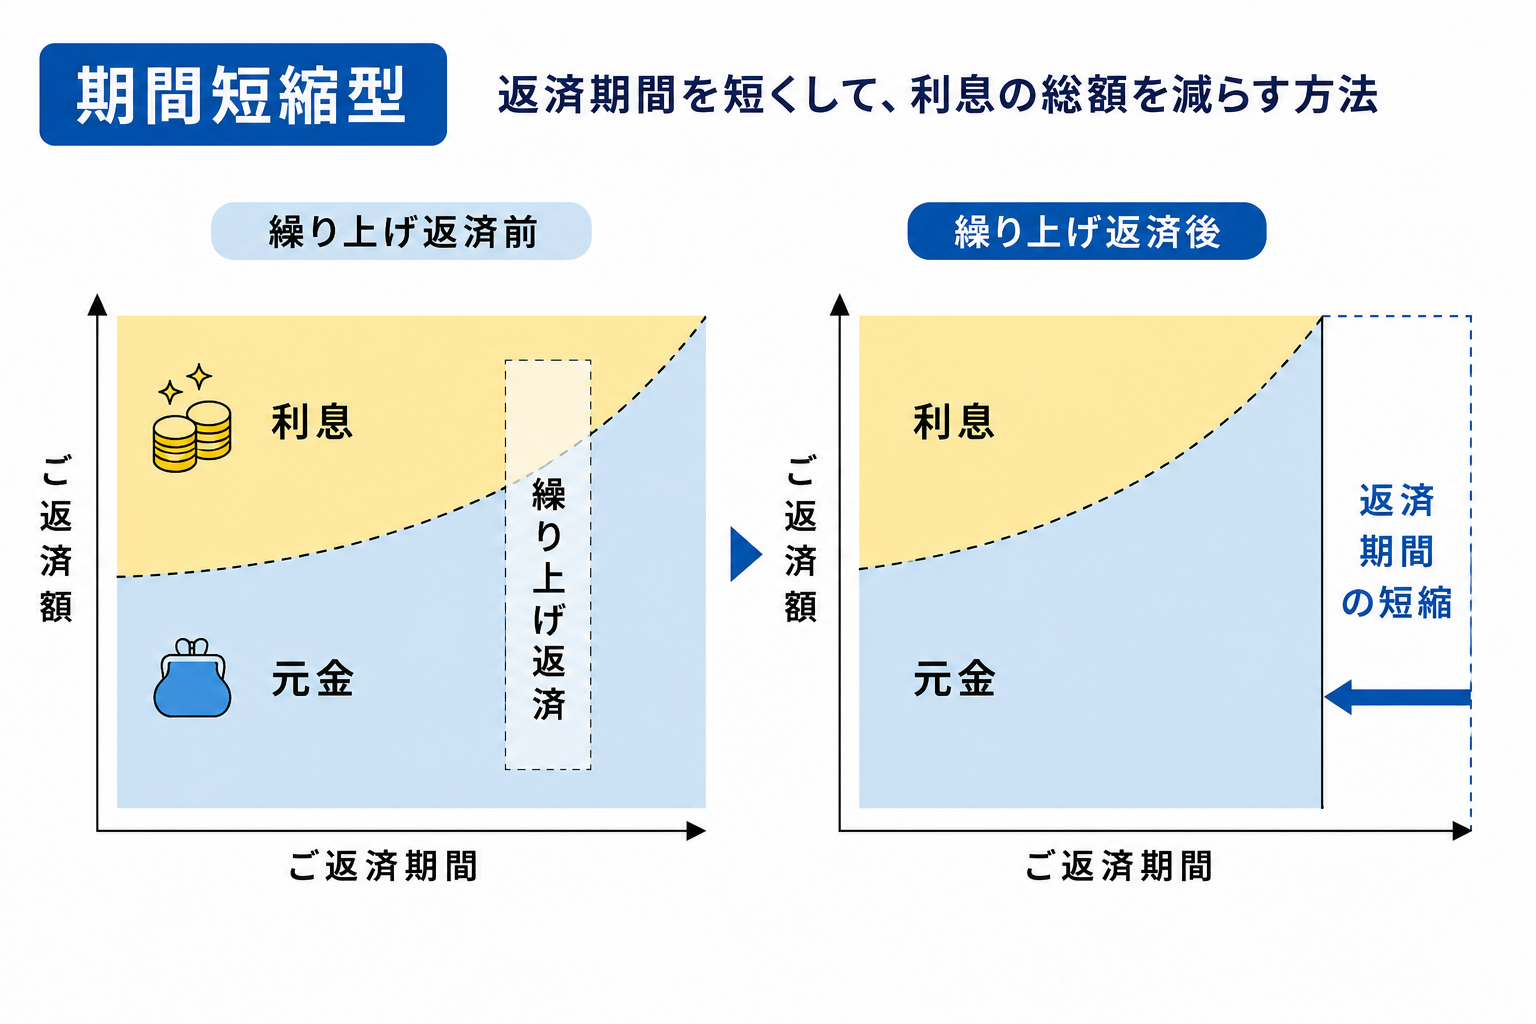
期間短縮型は、毎月の返済額を変えずに返済期間を短くする方法です。
繰り上げ返済した分が、そのまま返済期間の短縮に充てられます。
たとえば、借入残高2,000万円・金利2%・残り返済期間20年のローンで100万円を一部繰り上げ返済すると、返済期間はおよそ1年3か月ほど短縮される試算です。
返済期間が短くなる分、総支払利息も抑えることが可能です。
定年までに完済したい人や、老後の負担を減らしたい人に向いています。
返済額軽減型
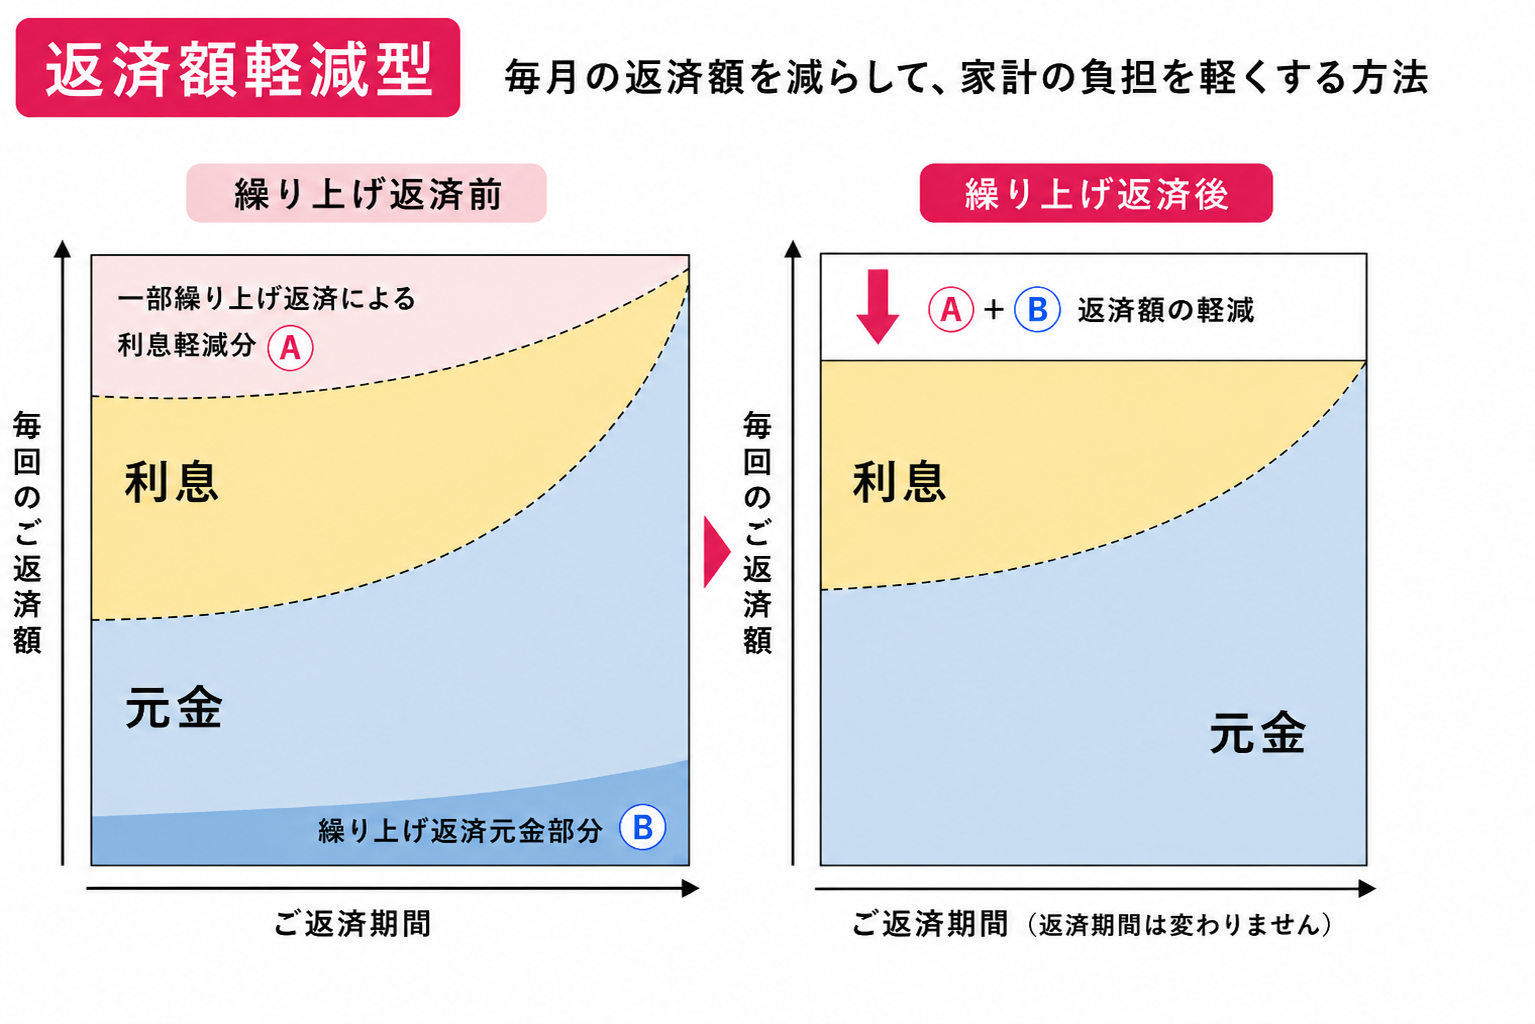
返済額軽減型は、返済期間を変えずに毎月の返済額を減らす方法です。
繰り上げ返済した分が、月々の負担軽減に反映されます。
たとえば、借入残高2,000万円・金利2%・残り返済期間20年のローンで100万円を一部繰り上げ返済すると、毎月の返済額はおよそ5,000円ほど減る試算になります。
返済期間は変わらないため、総支払利息の軽減効果は期間短縮型より小さくなる場合も。
教育費がかさむ時期など、当面の家計にゆとりを持たせたい人に向いています。
住宅ローンの繰り上げ返済をするメリット
住宅ローンの繰り上げ返済には、家計と気持ちの両面でメリットがあります。
ここでは代表的な3つを紹介します。
総支払利息を減らせる
繰り上げ返済をすると、支払う利息を減らせます。
住宅ローンの利息は、その時点で残っている元本残高に対して計算されるためです。
繰り上げ返済で元本残高そのものを減らせば、そこから発生する利息も合わせて減らせます。
たとえば、借入残高2,000万円・金利2%・残り返済期間20年のローンで、200万円を期間短縮型で繰り上げ返済すると、総支払利息をおよそ90万円減らすことが可能です。
特に返済初期は、元本に対する利息の割合が大きい点も押さえておきたいところです。
早い段階での繰り上げ返済ほど、効果が高くなるため、将来の負担を減らしたい人にとって、検討する価値があります。
精神的な安心感を得られる
繰り上げ返済をすると、借入残高が減り気持ちの面でも余裕が生まれます。
長期間にわたる返済は、多くの人にとって心理的な負担になるものです。
残高が1,000万円から800万円に減るだけでも、完済までの道のりが具体的にイメージしやすくなります。
金利が上がったり収入が減ったりといった将来の変化があっても、ローン残高が少ないほど落ち着いて対応できるでしょう。
数字だけでは測れない安心感も、繰り上げ返済の価値のひとつです。
定年後の固定費を減らせる
定年前に繰り上げ返済をすると、退職後の住宅ローンの負担を軽くできます。
ローンを早めに返しておくことで、毎月の返済額を減らしたり、完済までの期間を短くしたりできるためです。
60歳時点でローンが完済していれば、退職後の固定費は大きく抑えられます。
逆に返済が70代まで続く場合、年金収入だけで返済を続けるのが難しくなる可能性もあります。
定年後の生活設計を考えるうえで、完済時期は重要な判断材料です。
住宅ローンの繰り上げ返済をするデメリット
繰り上げ返済にはメリットだけでなく、注意すべき点もあります。
ここでは代表的な3つのデメリットを紹介します。
手元資金が減る
繰り上げ返済をすると、その分だけ手元の現金が減ります。
まとまった資金を一度に返済に回すため、貯蓄は当然ながら目減りします。
この状態で急な医療費や家電の故障といった出費が重なると、家計が一気に苦しくなりかねません。
繰り上げ返済をする際は、生活防衛資金を差し引いた金額にとどめることが大切です。
住宅ローン控除の恩恵が小さくなる
繰り上げ返済をすると、住宅ローン控除で受けられる控除額が減ることがあります。
住宅ローン控除は、年末時点のローン残高に応じて所得税や住民税が軽減される制度です。
控除期間中に繰り上げ返済でローン残高が大きく減ると、翌年以降の控除額も残高に応じて縮小します。
特に控除期間が残っている場合は、繰り上げ返済のタイミング次第で受けられる控除額に差が出ます。
控除期間中の返済は、控除額への影響も含めて検討しましょう。
投資の機会を逃す可能性がある
繰り上げ返済に資金を回すと、投資による運用益を得る機会を逃す可能性があります。
繰り上げ返済によって手元の資金が少なくなり、NISAなどに投資できる金額も減るためです。
たとえば、200万円を繰り上げ返済ではなく、年利5%(複利)で投資信託に運用できた場合、20年後には約531万円、30年後には約865万円になります。
もちろん、投資には元本保証がなく、5%の運用成果が将来も続く保証はありませんが、長期・積立・分散投資では資産が大きく成長する可能性があります。
特に運用期間を長く取れる年代ほど、この機会損失は無視できません。
繰り上げ返済と投資、どちらを優先するかは長期的な視点で判断する必要があります。
住宅ローンの繰り上げ返済より投資を優先するメリット
繰り上げ返済よりも投資を優先することで得られるメリットもあります。
ここでは代表的な3つを紹介します。
住宅ローンの金利を上回るリターンを狙える
投資を優先すると、住宅ローンの金利を上回るリターンを狙える可能性があります。
住宅ローンの金利が低い場合、投資で得られる利益が金利負担を上回ることがあるためです。
金利1%のローンに対し、投資信託で年利5%の運用ができれば、その差額分が実質的な利益になります。
もちろん運用成果は保証されていませんが、長期的に見れば低金利のローンより投資の方が資産を増やしやすいケースもあります。
金利差を意識した資金配分が、資産形成の分かれ目だと言えるでしょう。
NISAの非課税メリットを活用できる
投資を優先すると、NISAの非課税メリットを活用できます。
NISAは、運用益や配当金にかかる税金が非課税になる制度です。
通常、投資で得た利益には約20%の税金がかかりますが、NISA口座での運用なら税負担がありません。
繰り上げ返済をしないで投資に資金を回すことで、この非課税枠を最大限活用できます。
インフレ対策になる
投資を優先すると、インフレによる資産の目減りに備えられます。
現金や預貯金は、物価が上がるとその実質的な価値が下がってしまうためです。
たとえば、物価が年2%ずつ上昇した場合、現在100万円で買えるものは、10年後には約122万円出さなければ買えません。
10年後の100万円の実質的な価値は、現在の約82万円相当まで目減りします。
一方、株式や投資信託には、物価上昇に連動して価値が上がる可能性もあります。
繰り上げ返済で現金を減らすよりも、一部を投資に回すことでインフレへの備えにもつながるでしょう。
住宅ローンの繰り上げ返済より投資を優先するデメリット
投資を優先することには、注意すべき点もあります。
ここでは代表的な3つのデメリットを紹介します。
元本割れのリスクがある
投資には、元本割れのリスクがあります。
株式や投資信託は値動きがあるため、購入時より価値が下がる可能性があるためです。
繰り上げ返済のように利息軽減という確実な効果は得られず、成果は市場次第という不確実性が伴います。
余裕資金の範囲で運用し、生活に必要な資金には手をつけないことが重要です。
投資を優先しすぎると家計が崩れる
投資を優先しすぎると、家計のバランスが崩れることがあります。
運用に資金を回すあまり、生活費や貯蓄に充てるお金が不足してしまうためです。
毎月の余剰資金をすべて投資に回すと、急な出費に対応できる現金が手元に残らなくなります。
教育費や医療費など、まとまった支出が必要になる場面で資金繰りに困る可能性もでてくるでしょう。
住宅ローンの返済が長期間の負担になる
投資を優先すると、住宅ローンの返済が長期間続くことになります。
繰り上げ返済を後回しにする分、当初の返済期間がそのまま変わらないためです。
定年後も返済が残っていると、年金収入だけで返済を続ける負担が大きくなる可能性があります。
投資のリターンだけでなく、返済期間の長さも踏まえて検討することが必要でしょう。
住宅ローンの繰り上げ返済を優先すべき人の特徴
繰り上げ返済が向いている人には、共通する特徴があります。
ここでは代表的な3つのタイプを紹介します。
住宅ローンの金利が高い人
金利が高いローンを組んでいる場合、繰り上げ返済を優先するのがおすすめです。
金利が高いほど、返済期間中に支払う利息の総額も大きくなるためです。
例えば、借入残高2,000万円・残り返済期間20年の場合、金利1%なら総支払利息は約207万円ですが、金利3%では約662万円になります。
金利が2%違うだけで、総支払利息には約455万円もの差が生じます。
この場合、投資で金利を上回るリターンを得るのは簡単ではありません。
金利が高い人ほど、繰り上げ返済による利息軽減効果が大きくなります。
定年が近い人
定年が近い人も、繰り上げ返済を軸に返済計画を見直しましょう。
定年後は収入が年金中心になり、返済の負担が重くなりやすいためです。
55歳の時点でローン残高が1,000万円残っていると、65歳の定年時にも返済が続いている可能性があります。
年金収入だけで返済を続けるのは、現役時代に比べて家計への負担が大きくなります。
定年までに完済できるよう、早めの繰り上げ返済を検討したほうがよいでしょう。
借金にストレスを感じやすい人
借金にストレスを感じやすい人は、繰り上げ返済でローン残高を減らすことが、安心につながる場合があります。
ローン残高が残っている状態そのものが、精神的な負担になる場合があるためです。
同じ残高であっても、金額の重みをどう感じるかは人によって差があります。
投資で理論上は得だとしても、日々の不安が大きければ生活の質が下がってしまいます。
数字だけでなく、自分が安心して過ごせるかどうかも判断材料のひとつです。
投資を優先すべき人の特徴
投資が向いている人には、共通する特徴があります。
ここでは代表的な3つのタイプを紹介します。
住宅ローンの金利が低い人
住宅ローンの金利が低い人は、繰り上げ返済よりも投資に資金を回す方がメリットが大きくなります。
金利が低いほど、繰り上げ返済で得られる利息軽減効果は小さくなるためです。
金利0.5%のローンでは、200万円を繰り上げ返済しても軽減できる利息はわずかにとどまります。
一方、投資信託で年利3〜5%の運用ができれば、その差額分が実質的な利益となるでしょう。
NISA枠を活用できていない人
NISA枠を活用できていない人は、NISAの非課税枠を活かすため投資を優先する方がよいでしょう。
NISAは運用益が非課税になる制度で、使わないままだと年間の非課税枠が翌年に持ち越せないためです。
年間360万円まで投資できる枠があっても、使わなければその年の非課税メリットは受けられません。
繰り上げ返済ばかりに資金を回していると、この非課税枠を使い切れないまま終わってしまいます。
非課税枠に余裕がある人ほど、投資を優先する価値があります。
運用期間を長く取れる人
運用期間を長く取れる人は、長期運用の強みを活かせるため、投資と相性がよいタイプです。
運用期間が長いほど、複利の効果で資産が増えやすくなるためです。
毎月3万円を年利5%で20年間積み立てると、元本720万円に対して運用益を含めた資産は1,200万円を超える可能性があります。
運用期間が短いと、値下がりした後に価格が戻るまで待つ時間が足りず、損失を抱えたまま現金が必要になる時期を迎えることがあります。
年齢が若く運用期間を長く確保できる人ほど、投資のメリットを受けやすくなるでしょう。
住宅ローンの借入金の使途に注意
住宅ローンで借りたお金を、そのまま投資に回すことはできません。
住宅ローンは住宅の購入や建築など、住まいに関する用途に限定された融資だからです。
借入金を投資信託や株式の購入に充ててしまうと、資金使途違反にあたる可能性があります。
金融機関に資金使途違反が発覚した場合、ローンの一括返済を求められるケースもあります。
あくまで手元にある貯蓄や余剰資金の範囲で投資を行い、住宅ローンの借入金には手をつけないようにしましょう。
繰り上げ返済と投資の比較は、貯蓄や毎月の余剰資金をどう配分するかという話であり、借入金そのものを投資に回す話ではない点に注意が必要です。
30代・40代・50代で変わる繰り上げ返済と投資の優先順位
繰り上げ返済と投資、どちらを優先すべきかは年代によっても変わります。
ここでは30代・40代・50代それぞれの考え方を紹介します。
30代は運用期間の長さを重視する
30代は、繰り上げ返済よりも投資を優先しやすい年代です。
定年までの期間が長く、運用期間を十分に確保できるためです。
35歳から65歳まで30年間、毎月3万円を年利5%で積み立てると、資産は2,000万円を超える可能性もあります。
運用期間が長ければ、一時的に価格が下がっても、値上がりするまでじっくり待つことができます。
30代は投資枠を優先的に活用し、資産形成の基盤を作っておきたい時期です。
40代は教育費と老後資金のバランスを考える
40代は、教育費と老後資金のバランスを意識して配分を決めることが大切です。
子どもの進学時期と重なりやすく、まとまった支出が発生しやすい年代だからです。
大学進学が重なると、年間100万円以上の教育費がかかることも珍しくありません。
投資に資金を集中させすぎると、必要なときに現金が足りなくなる恐れがあります。
教育費の見通しを立てたうえで、繰り上げ返済と投資の割合を調整しましょう。
50代は完済年齢と老後の固定費を確認する
50代は、完済年齢と老後の固定費を確認しながら判断することが大切です。
定年までの期間が短くなり、運用期間も限られてくるためです。
55歳でローン残高が1,000万円残っていると、定年時までに完済できるかどうかが老後の家計を左右します。
運用でリスクを取るよりも、繰り上げ返済で確実に負担を減らす方が安心につながる場合もあります。
完済時期を逆算し、老後の固定費を抑える準備を始めたい時期です。
住宅ローンの繰り上げ返済と投資を両立させる方法
繰り上げ返済と投資は、二択で決める必要はありません。
ここでは両立させるための3つの方法を紹介します。
生活防衛資金を確保する
両立を目指すなら、まず生活防衛資金を確保しておきましょう。
急な支出があっても対応できる現金がなければ、返済や投資を続けること自体が難しくなるためです。
生活費6か月分を目安に確保しておくと、病気や失業といった不測の事態にも対応しやすくなります。
生活防衛資金は、必要なときにすぐ引き出せるよう、普通預金などで持っておくのがおすすめです。
生活防衛資金を確保したうえで、残った資金を返済と投資に配分していきましょう。
NISAの積立を続けながら一部を返済に回す
両立を目指すなら、NISAの積立を続けながら一部を繰り上げ返済に回す方法もあります。
積立を止めてしまうと、非課税枠を使う機会そのものを失ってしまうためです。
毎月の積立額のうち3万円をNISAに、余った資金をボーナス時にまとめて繰り上げ返済に充てる方法が考えられます。
積立を継続することで、複利の効果もそのまま活かせます。
両方の手段を細く長く続けることが、両立を実現する上で大切です。
年1回ライフプランを見直す
両立を目指すなら、年1回はライフプランを見直しておきましょう。
金利や収入、家族構成は時間とともに変化し、最適な配分もそれに応じて変わるためです。
たとえば金利が上昇局面に入った場合、返済の優先度を上げる方がよいケースもあります。
逆に子どもの独立などで支出が減れば、投資に回せる資金が増えることもあります。
定期的な見直しを通じて、そのときの状況に合った配分を維持していきましょう。
住宅ローンの繰り上げ返済と投資に関するよくある質問
最後に、繰り上げ返済と投資に関してよくある質問に回答します。
Q. 住宅ローンの繰り上げ返済はやめたほうがいいですか?
一概にやめたほうがいいとは言えません。
金利が低く運用期間を長く取れる場合は、投資を優先するほうが資産を増やしやすいこともあります。
一方、金利が高い場合や定年が近い場合は、繰り上げ返済で総支払利息を減らすメリットが大きいといえるでしょう。
金利0.5%なら投資を優先し、金利2%以上なら繰り上げ返済を検討するといった目安が考えられます。
自分の金利や年齢、家計状況に照らして判断することが大切です。
Q. 住宅ローンの返済とNISAはどっちを優先すべきですか?
どちらを優先すべきかは、住宅ローンの金利とNISAで期待できるリターンのバランスによって変わります。
金利がNISAの期待リターンより低い場合、投資を優先するほうが資産形成には有利です。
金利1%のローンに対し、NISAで年利4〜5%の運用が見込めるなら、その差額分が実質的な利益になります。
ただし運用成果は保証されていないため、余裕資金の範囲で行うことが前提です。
金利差とリスク許容度の両方を踏まえて決めましょう。
Q. 繰り上げ返済をしないと住宅ローン控除はどうなりますか?
繰り上げ返済をしなければ、住宅ローン控除は年末時点のローン残高に応じてそのまま受けられます。
住宅ローン控除は、ローン残高が多いほど控除額も大きくなる制度です。
控除期間中に繰り上げ返済で残高を大きく減らすと、翌年以降の控除額が縮小することがあります。
逆に繰り上げ返済をせずにローン残高を減らさないでおけば、控除期間中は毎年ほぼ同じ額の控除を受けられます。
控除期間が残っている場合は、返済のタイミングも含めて検討したいところです。
Q. 投資信託で住宅ローンの金利以上のリターンは期待できますか?
投資信託で住宅ローンの金利以上のリターンが期待できるかどうかは、運用商品や市況によって変わります。
過去の実績として、全世界株式などのインデックス投資信託は長期的に年5%前後のリターンを示してきた例があります。
ただしこれはあくまで過去の実績であり、将来の運用成果を保証するものではありません。
相場の下落局面では、一時的に金利を下回る、あるいは元本割れする可能性もあります。
リターンを狙う場合も、リスクを踏まえた資金計画が欠かせないでしょう。
まとめ|自分の状況に合わせて返済すべきか投資すべきか判断しよう
住宅ローンの繰り上げ返済と投資、どちらが得かは金利や年齢、家計状況によって変わります。
金利が高く定年が近い人は繰り上げ返済、金利が低く運用期間を長く取れる人は投資が向いている傾向があります。
また、どちらか一方に絞らず、生活防衛資金を確保したうえで併用することも可能です。
大切なのは、目先の損得だけでなく、住宅ローン控除や教育費、老後の固定費といった要素も含めて総合的に判断することです。
年1回はライフプランを見直し、自分たちの状況に合わせて返済と投資の配分を柔軟に調整していきましょう。