
※サービス条件・出典確認日:2026年10月18日。税制や取扱条件は変更される場合があります。
ビットコインの積立投資に興味はあるけれど、どのように始めればいいか迷っている方も多いのではないでしょうか。
この記事では、口座開設から積立設定までの手順をわかりやすく解説します。
取引所の比較やシミュレーション結果、税金の注意点まで、初心者が知りたい情報をまとめて確認できます。
ビットコインの積立投資とは?
ビットコインの積立投資とは、毎日・毎週・毎月など好きなタイミングを決めて、一定金額を自動で買い続けていく投資方法です。
たとえば「毎月1日に5,000円分を購入する」と設定しておけば、あとは取引所が自動で積立してくれます。
この買い方を「ドル・コスト平均法」といい、価格が高いときは少なく、安いときは多く買えるため、購入単価が自然と平均化されます。
値動きの激しいビットコインでは、一度に大きく買う一括投資よりリスクを分散しやすく、投資初心者にも取り組みやすい方法です。
ビットコイン積立のメリット5つ
ビットコイン積立には、少額から設定できるなど、始める際の負担を抑えやすい特徴があります。
具体的なメリットを5つ解説します。
1. 少額から始められる
積立の最低金額はbitFlyerなら1円単位、GMOコインなら月500円からと、少額でスタートできます。
少額から利用できるため、大きな金額を一度に用意せずに始められます。
「いきなり大きな金額を動かすのは怖い」という初心者でも、まず少額でスタートして感覚をつかむことができます。
慣れてきたら金額を増やすという進め方ができるので、投資の入口として心理的なハードルが低い点は、大きな魅力です。
2. 価格変動のリスクを分散できる
ビットコインは価格が変動する資産です。
しかし積立なら、毎回一定の金額を買い続けるため、価格が高いときは少なめに、安いときは多めに、自動的に買い付けます。
これにより、購入単価が自然と平均化されます(ドル・コスト平均法)
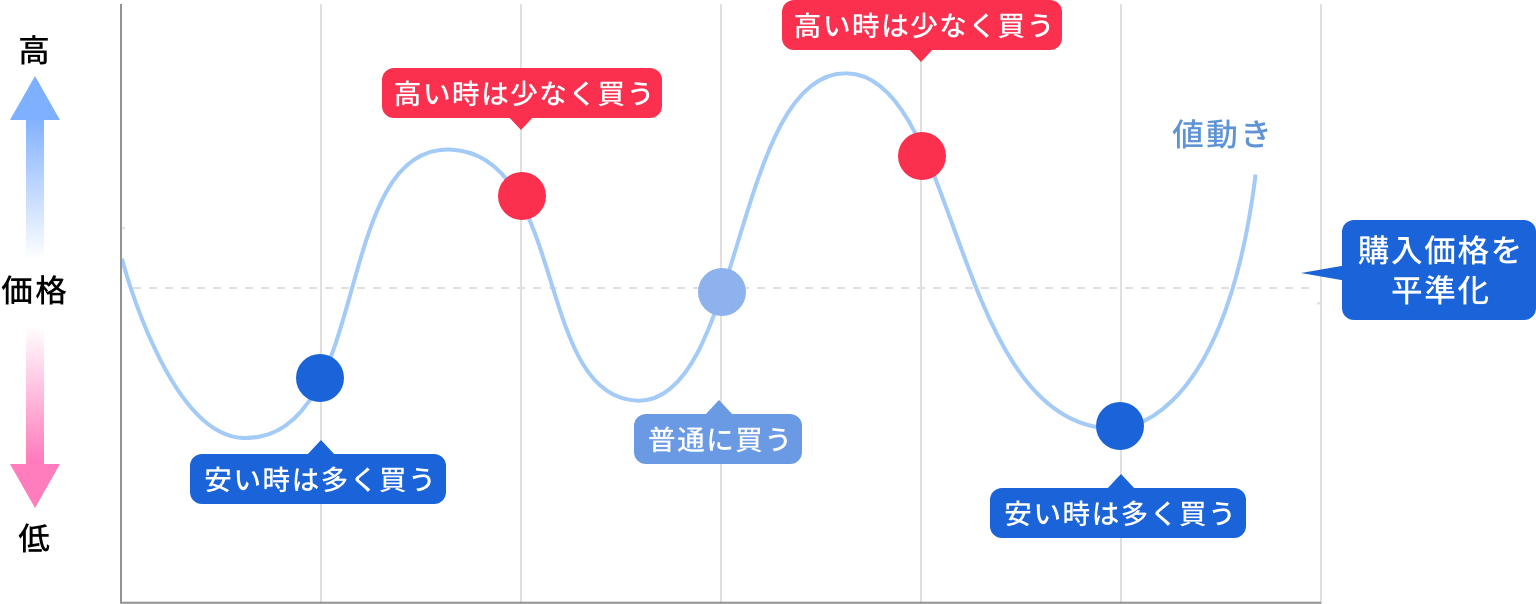
画像引用:SBI VC Trade
一度に全額を投じる場合と比べて購入時期を分けられるため、タイミングを読む必要がなく、値動きへの精神的な負担も軽減されます。
3. 自動で積み立てられる
取引所で金額・頻度・銘柄を一度設定すれば、あとは自動で買い付けが実行されます。
毎回手動で購入注文を出す手間を減らせます。ただし、残高や買付結果は確認しましょう。
仕事が忙しくて相場を追う時間がない人でも、設定さえ済ませれば投資を継続できます。
自動購入で数量を積み上げても、評価額が増えるとは限りません。
4. 投資タイミングを迷わない
「今は買い時か、もう少し待つべきか」という判断は、プロのトレーダーでも難しい問題です。
積立投資は購入日と金額があらかじめ決まっているため、そもそもタイミングを考える必要がありません。
価格が下がれば同じ金額で買える数量は増えますが、さらに下落する可能性もあります。
感情に左右されず淡々と続けられる点が、長期投資において特に重要なメリットです。
5.長期の計画を立てやすい
購入の頻度と金額をあらかじめ決めることで、家計に合わせた積立計画を立てやすくなります。
ただし、長く続ければ必ず利益が出るわけではありません。値下がりが続けば、長期間保有しても元本割れする可能性があります。
積立期間だけでなく、使う予定のないお金で続けられるかを確認しましょう。
ビットコイン積立の注意点5つ
メリットが多いビットコイン積立ですが、始める前に理解しておくべきリスクもあります。
5つの注意点を解説します。
1.将来の価値上昇は保証されない
過去の値動きがどうであっても、将来の値上がりは保証されません。
需給バランスや各国の規制動向、市場全体のムードなど、価格を動かす要因は複雑に絡み合っています。
積立を続けても、売却時に元本を下回る可能性はゼロではありません。
「長期で見れば上がるはず」という期待だけで始めると、暴落時に判断を誤りやすくなります。
生活費とは切り離した余裕資金の範囲内で、取り組むことが前提です。
2.利益には税金がかかる
暗号資産の売却・使用で生じた利益は、国税庁の案内では原則として雑所得に該当します。税負担はほかの所得や所得控除などにより異なり、年収だけでは計算できません。
利益の全額を使わず、納税に必要な資金も見込んでおくことが大切です。税制改正の適用時期にも注意し、取引した年の最新情報を確認しましょう。
3.NISA・iDeCoでビットコインを直接積み立てることはできない
暗号資産交換業者で行うビットコインの直接購入は、NISAやiDeCoの対象ではありません。
NISAの対象は制度の要件を満たす株式や投資信託などです。iDeCoでは、運営管理機関が提示する定期預金・保険・投資信託などから選びます。
資産形成を考える際は、目的や資金を使う時期に合わせて制度を比較しましょう。iDeCoには原則60歳まで引き出せない制約もあります。
4.スプレッドコストがかかる
多くの取引所の積立サービスは「販売所形式」で提供されており、購入価格と売却価格の差(スプレッド)が実質的な手数料として発生します。
コストを比較する際は、購入回数だけでなく、投資総額に対する負担と売買時の価格差を確認しましょう。
Coincheckは手数料相当額を0.1〜4.0%と表示し、相場状況などによってこの範囲を超える場合があると案内しています。
取引所を選ぶ際は手数料だけでなく、スプレッドの水準も確認してから選ぶことをおすすめします。
5.短期間でも長期間でも利益は保証されない
積立は購入時期を分ける方法であり、利益が出るまでの期間が決まっているわけではありません。
価格が下がれば含み損が生じ、数年後でも購入額を下回る可能性があります。必要な時期が決まっている生活費や教育費などを、値上がりを期待して投じないようにしましょう。
ビットコインの過去の価格データを見るときの注意点
過去の値動きを確認する際は、どの市場の、何月何日の価格なのかをそろえる必要があります。円建てとドル建て、年末価格と年中の最高値を混ぜると、比較を誤る原因になります。
取引所の公式チャートやシミュレーターで期間・購入日・金額を確認しましょう。過去の上昇だけを根拠に、将来の利益を予測することはできません。
出典:GMOコインの公式シミュレーター/Coincheckの積立シミュレーションと計算条件
ビットコイン積立のシミュレーション
ここでは過去の実績ではなく、元本と損益の関係を確認するための仮定例を示します。ビットコインの将来価格や期待利回りを予測するものではありません。
月1万円を5年間積み立てた場合
月1万円を60回積み立てると、投資元本は60万円です。
以下は積立終了時の保有資産全体の評価額が元本の0.5倍・1倍・1.5倍だったと仮定した単純計算です。年利を用いた計算や、実際の価格推移に基づくバックテストではありません。
| 仮定した評価額の倍率 | 5年後の評価額 | 元本との差 |
|---|---|---|
| 元本の0.5倍 | 30万円 | −30万円 |
| 元本の1倍 | 60万円 | 0円 |
| 元本の1.5倍 | 90万円 | +30万円 |
計算:1万円×60回=60万円。評価額=60万円×各倍率。税金・手数料・スプレッドは含みません。
月1,000円を3年間積み立てた場合
月1,000円を36回積み立てると、投資元本は36,000円です。
同じ仮定で評価額が元本の0.5倍なら18,000円、1倍なら36,000円、1.5倍なら54,000円となります。少額でも損失が出る可能性は変わりません。
続けやすい金額かどうかと、損失が生じたときに家計へ影響しないかを確かめましょう。
ビットコインと株式(S&P500)の積立比較
S&P500は米国の大型株500社を含む株価指数です。投資する際は、この指数への連動を目指す投資信託やETFなどを利用します。
ビットコインの積立と比較するときは、過去のリターンだけでなく投資対象やコストも確認しましょう。
| 比較項目 | ビットコインの直接積立 | S&P500連動商品の積立 |
|---|---|---|
| 投資対象 | ビットコインという一つの暗号資産 | 米国の複数の大型企業の株式 |
| 確認するコスト | スプレッドなど | 信託報酬・売買手数料など商品による |
| 主な確認事項 | 暗号資産の価格変動・保管方法 | 株価変動・為替の影響・商品条件 |
| 将来の利益 | 保証されない | 保証されない |
比較する期間、積立日、円換算、配当再投資、費用の条件が異なれば、結果も変わります。特定の期間の成績だけで、どちらが常に有利かを判断することはできません。
出典:S&P Dow Jones Indices「S&P500」/金融庁「NISAを知る」
ビットコイン積立は毎月いくらから始められる?
取引所によって最低積立金額は大きく異なります。
自分に合った金額で無理なく続けるために、まず各社の条件を確認しておきましょう。
ビットコイン積立の最低積立金額を比較
主要取引所の最低積立金額をまとめました。
| 取引所 | 最低積立金額 | 積立単位 |
|---|---|---|
| bitFlyer | 1円〜 | 1円単位 |
| GMOコイン | 500円〜 | 500円単位 |
| SBI VCトレード | 500円〜 | 1円単位 |
| Coincheck | 10,000円〜 | 1,000円単位 |
出典:bitFlyer/GMOコイン/SBI VCトレード/Coincheck
※Coincheckは月額、ほかは1回あたりの設定額です。毎日積立では月の合計負担を確認してください。
bitFlyerは1円単位で設定できるため、試しに小さな金額から始めたい人に向いています。
一方、Coincheckは最低1万円からとハードルがやや高めです。
始めやすさを重視するなら、500〜1,000円程度から設定できる取引所を選ぶとよいでしょう。
1,000円のビットコイン積立は意味がある?
月1,000円の積立は、少額で購入や値動きに慣れる方法の一つです。
月1,000円を10年間積み立てた元本は12万円ですが、将来の評価額は価格次第で増えることも減ることもあります。
金額を増やす前に、自分がどの程度の値下がりまで受け入れられるかを考えましょう。
初心者は月いくら積み立てるのがおすすめ?
誰にでも当てはまる適正額はありません。生活費や緊急時の備え、近いうちに使うお金を確保したうえで、損失を受け入れられる範囲にとどめましょう。
たとえば月1,000円から試す場合も、対応するサービスか、毎日の設定額と月額を取り違えていないかを確認します。
家計に無理が出たら、減額や停止も選択肢です。続けること自体を目的にしないようにしましょう。
ビットコイン積立は「毎日」と「毎月」どちらが良い?
どちらが有利かは、その期間の価格推移や購入日、費用によって変わります。毎日積立のほうが必ず安く買える、利益が大きいとはいえません。
| 比較項目 | 毎日積立 | 毎月積立 |
|---|---|---|
| 購入時期 | 月内でより細かく分ける | 月に1回など決められた日に買う |
| 家計管理 | 1日あたりの設定額と月額の違いに注意 | 月単位の予算と対応させやすい |
| 利益・損失 | 価格推移と費用により変わる | 価格推移と費用により変わる |
比較する際は、月の投資総額をそろえることが大切です。Coincheckの毎日プランは月額を日割りして購入します。一方、1回あたりの金額を設定するサービスでは、購入回数に応じて月額が変わります。
出典:Coincheckつみたて/bitFlyerかんたん積立
ビットコイン積立のおすすめ取引所
積立サービスは取引所によって最低金額・対応銘柄・積立頻度が異なります。
初心者に特におすすめの3社を比較しながら紹介します。
GMOコイン|つみたて暗号資産
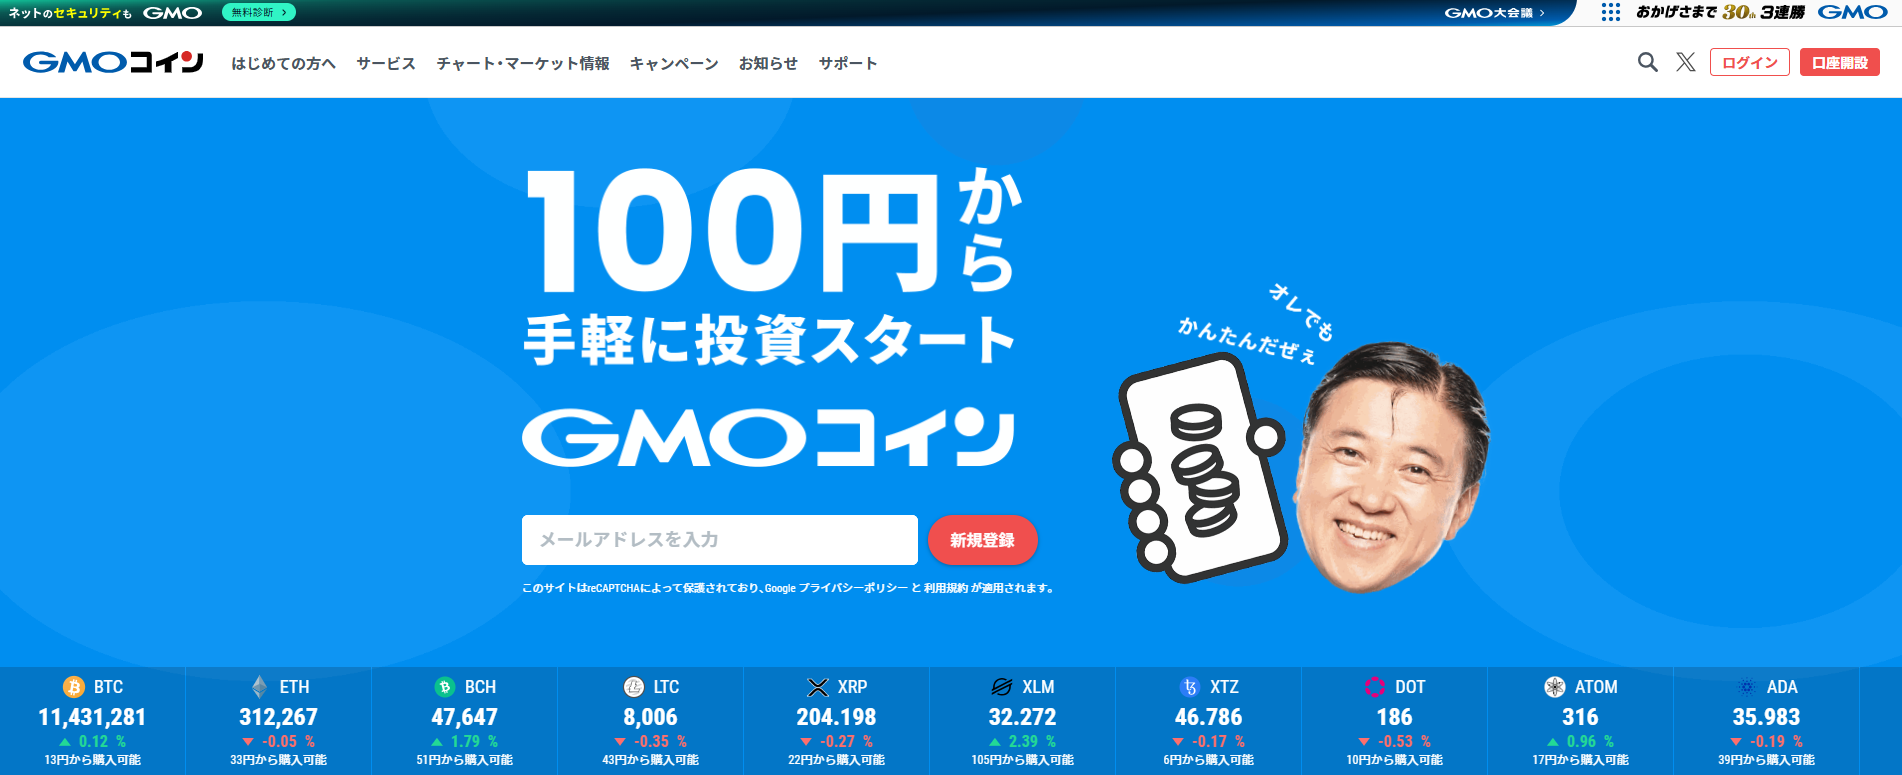
画像引用:GMOコイン
GMOコインの「つみたて暗号資産」は、500円から始められる手軽さと、毎日・毎週・毎月の3つの積立プランを選べる柔軟さが特徴です。
| 項目 | 内容 |
|---|---|
| 最低積立金額 | 500円 |
| 最大積立金額 | 50,000円/回 |
| 積立頻度 | 毎日・毎週・毎月 |
| 対応銘柄 | BTCなど(最新の対象は公式ページで確認) |
| 積立手数料 | 無料 |
公式サイトでは銘柄・期間・金額を入力するだけでシミュレーションができるため、始める前に運用イメージを確認できます。
銘柄ごとに設定できます。ただし、複数の暗号資産を買っても値下がりのリスクがなくなるわけではありません。
bitFlyer|かんたん積立
画像引用:bitFlyer
bitFlyerの「かんたん積立」は、1円単位から積立金額を設定できる点が特徴です。
給与日翌日など自分のタイミングに合わせた細かい日程指定にも対応しています。
| 項目 | 内容 |
|---|---|
| 最低積立金額 | 1円 |
| 最大積立金額 | 100万円 |
| 積立頻度 | 毎日・毎週・毎月1回・毎月2回 |
| 対応銘柄 | BTCなど(最新の対象はアプリ・公式案内で確認) |
| 積立手数料 | 無料 |
積立対象は変更されることがあります。取引所全体の取扱銘柄数と、積立に対応する銘柄数を区別して確認しましょう。
少額で試したい方が比較する際の選択肢になります。積立予定日までに日本円残高を用意する必要があります。
Coincheck|Coincheckつみたて
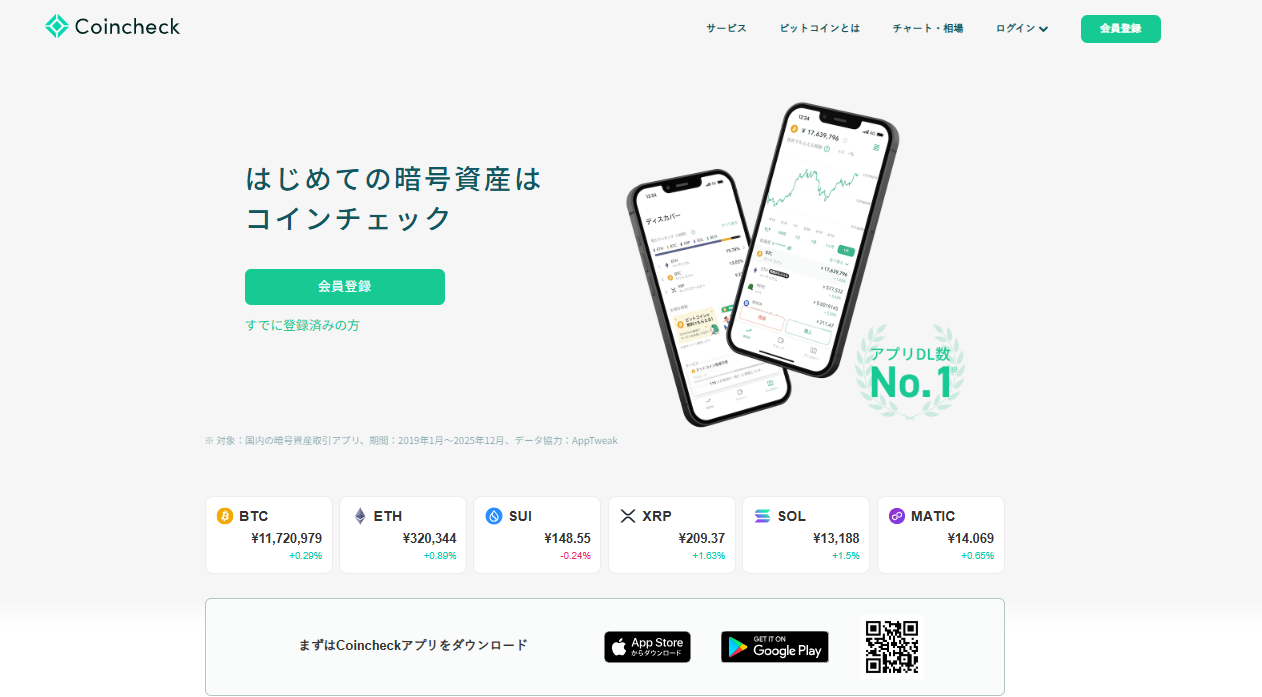
画像引用:Coincheck
Coincheckの「Coincheckつみたて」は、口座振替による自動引き落としに対応している点が他社と大きく異なります。
一度設定すれば、入金から積立まですべて自動で完結するため、手間を最小限に抑えられます。
| 項目 | 内容 |
|---|---|
| 最低積立金額 | 10,000円/月 |
| 最大積立金額 | BTC:毎日プラン500万円/月、月イチプラン100万円/月。全通貨合計1,000万円/月 |
| 積立頻度 | 毎日・毎月1回 |
| 対応銘柄 | 31種類(確認日時点の公式表示) |
| 積立手数料 | 無料 |
最低金額が1万円と他社より高めなため、ある程度まとまった金額で積立を考えている人向けです。
口座振替の申込締切日・引落日・買付日はそれぞれ異なります。開始までの予定を公式スケジュールで確認しましょう。
ビットコイン積立の始め方3ステップ
大まかな流れは「口座開設の申込み」「本人確認と入金方法の準備」「積立設定」です。審査時間や初回買付日はサービスごとに異なります。
1.取引所で口座開設を申し込む
まず、利用したい積立サービスの最低金額・購入頻度・入金方法を比較し、口座開設を申し込みます。
メールアドレスや本人情報などを登録します。利用できる本人確認書類や端末の条件は、各社の最新の申込画面で確認してください。
2.本人確認と入金方法の準備をする
案内に従って本人確認を行い、審査完了を待ちます。審査状況によって日数が変わるため、翌日から必ず買えるとは限りません。
GMOコインやbitFlyerでは、買付に必要な日本円残高を口座に用意します。Coincheckつみたてでは、引き落とし用の銀行口座を登録し、所定のスケジュールで買付が始まります。
入金手数料や受付時間、買付日までの余裕も確認しましょう。
3.積立の設定をする
設定する主な項目は、銘柄・金額・頻度です。ビットコイン(BTC)を選択し、月間の負担額を確認してから設定します。
積立手数料が無料でも、売買価格にスプレッドなどのコストが含まれる場合があります。金額と費用を確認したうえで、少額から試しましょう。
設定後も残高不足やメンテナンス等で買付が実行されない場合があるため、取引履歴を定期的に確認してください。
ビットコイン積立の税金
税務上の扱いは取引内容や個人の状況で異なります。以下は国税庁の公表資料に基づく一般的な説明です。制度改正については適用される年分も確認してください。
売却・使用の利益は原則として雑所得
国税庁の案内では、暗号資産を売却したり使用したりして生じた利益は、原則として雑所得です。事業に付随する取引などには例外があります。
日本円への売却だけでなく、商品購入や別の暗号資産との交換で利益が生じる場合もあるため、取引履歴を保存しましょう。単に購入して保有している状態の含み益とは区別します。
出典:国税庁「暗号資産の取引に係る収入がある場合」/国税庁・暗号資産FAQ
税率は課税所得によって変わる
総合課税の所得税率は5〜45%の段階制です。給与収入にそのまま税率を掛けるのではなく、所得控除などを反映した課税所得から計算します。住民税や復興特別所得税も考慮する必要があります。
金融庁の資料にある「最大55%」は所得税と住民税の合計で、復興特別所得税を含まない表記です。全員の利益に55%が掛かるという意味ではありません。
また、金融庁は一定の暗号資産取引を分離課税へ変更する税制改正の内容を説明しています。関連法の施行と適用時期に条件があるため、「すでにすべての取引が一律20%」とは扱わず、売却する年の公表情報を確認してください。
出典:国税庁「所得税の税率」/金融庁「アクセスFSA第270号」
確定申告の具体的な手順
年間20万円という基準は、一定の条件を満たす給与所得者の所得税の申告不要制度に関するものです。誰にでも適用される非課税枠ではありません。
条件に該当して所得税の確定申告が不要でも、住民税の申告が必要な場合があります。また、医療費控除などで確定申告をする場合は、20万円以下の対象所得も含めて申告します。
- 利用した各社の取引履歴や年間取引報告書を集める。
- 売却・交換・決済等の所得を、国税庁の計算書などで計算する。
- 他の所得や控除と合わせて申告の要否を確認する。
- 申告が必要な場合は、その年の期限を確認して申告する。
出典:国税庁「給与所得者で確定申告が必要な人」/渋谷区・住民税申告の手引き
ビットコイン積立で失敗しないためのポイント3つ
ビットコイン積立で多くの初心者がつまずくポイントは共通しています。
始める前に、以下の3つを確認しましょう。
1.金融庁の登録状況を確認する
利用前に、金融庁の登録一覧で事業者名を確認しましょう。行政処分の有無や取引条件も確認することが大切です。
登録されていることは、暗号資産の価値や運用利益を金融庁が保証するという意味ではありません。
2.余裕資金の範囲内で始める
生活費や急な出費への備え、近い将来使う予定のお金は、値下がりする可能性のある投資と分けましょう。
適切な投資額は収入だけでなく、貯蓄、負債、家族構成、資金の使用予定によって変わります。資産の何%なら必ず安全という基準はありません。
3.含み損が出たときの対応を決めておく
価格が下がれば同じ金額で買える数量は増えますが、その後の回復は保証されません。
続けることだけにこだわらず、家計や投資目的に変化がないかを確認しましょう。必要に応じて減額・停止・売却を検討できるよう、許容する損失を事前に考えておくことが大切です。
ビットコインの積立に関するQ&A
Q. ビットコイン積立は本当に儲かる?
将来の利益は保証されません。積立を続けても元本を下回る可能性があります。
Q. 積立中に価格が下がったらどうなる?
一定金額で買う場合、価格が下がるほど購入できる数量は増えます。ただし、保有分の評価額は下がる可能性があり、利益につながるとは限りません。
Q. 積立はいつでも止められる?
停止や設定解除は可能ですが、受付時間や締切日、次回の引落しへの反映時期はサービスによって異なります。停止前に各社の案内を確認しましょう。
Q. 積立額は後から変更できる?
変更できます。ただし、bitFlyerでは設定を削除して再設定する手順となり、Coincheckには変更締切があります。希望した日からすぐ反映されるとは限りません。
Q. いつ売却すればいい?
誰にでも共通する売り時はありません。資金を使う予定、損失への許容度、税負担を踏まえて、自分の判断基準を決めておきましょう。
Q. 確定申告しないとどうなる?
申告義務があるのに期限内に申告しなければ、加算税や延滞税の対象となる場合があります。利益が20万円以下でも申告が必要な場合があるため、所得全体と自分の条件を確認してください。
Q. スマホで積立設定できる?
スマートフォンから利用できるサービスがあります。たとえばbitFlyerは公式FAQでアプリからの積立設定手順を案内しています。各社で対応端末や操作方法を確認しましょう。
ビットコイン積立の始め方まとめ
ビットコイン積立は、金額や頻度を決めて自動購入する方法です。最低金額、入金方法、買付日、スプレッドなどを比べ、自分の家計に合うサービスを選びましょう。
積立は利益や元本を保証するものではありません。生活に必要なお金を確保し、損失を受け入れられる範囲で検討してください。
始める前に、取引条件と税金の扱いを公式情報で確認しておきましょう。